Muitas famílias brasileiras dependem de programas de assistência social, como o Bolsa Família, para despesas essenciais. Este guia explica as regras dos empréstimos, contratos antigos e alternativas de crédito.
Também aborda critérios de elegibilidade, riscos, documentos e formas de apoio. Entender a política atual pode ajudar as famílias a evitar ofertas desatualizadas ou enganosas.
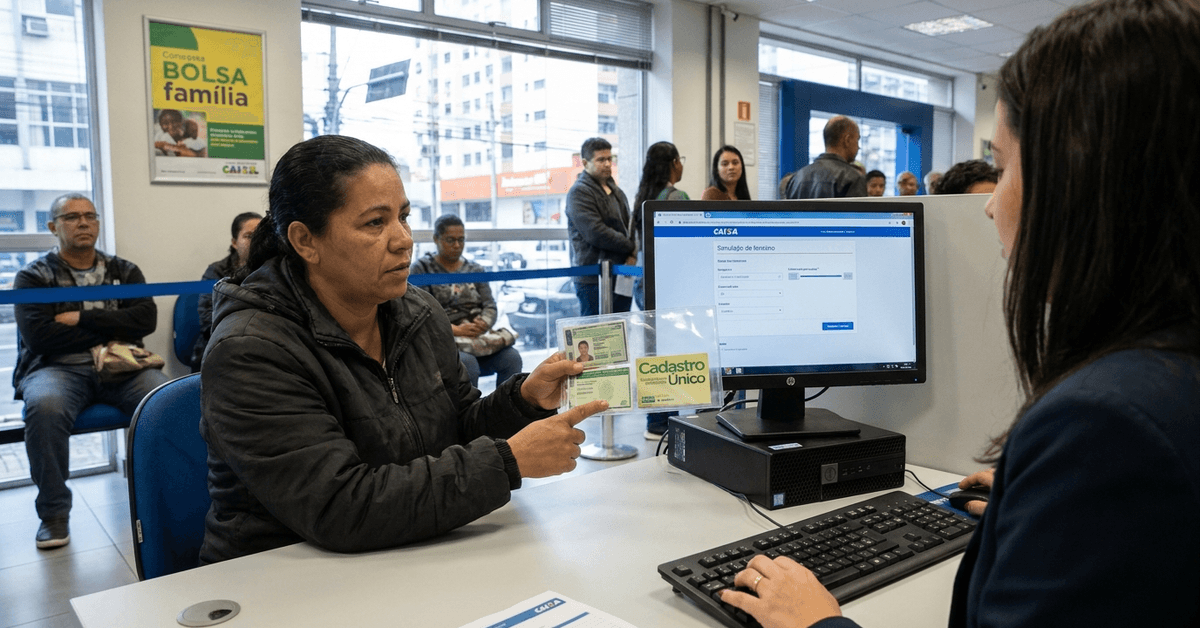
Entendendo o Empréstimo do Bolsa Família: O Que É?
O antigo consignado do Auxílio Brasil permitia o pagamento das parcelas por meio de descontos diretos no benefício mensal. Já nas regras atuais do Bolsa Família, não é mais permitido contratar novos empréstimos consignados com desconto no benefício.
O objetivo do empréstimo
O programa anterior oferecia aos beneficiários acesso a crédito garantido por pagamentos de benefícios previsíveis. As parcelas eram descontadas automaticamente do benefício, reduzindo o valor mensal até a quitação da dívida.
Atualmente, a legislação do Bolsa Família retirou essa possibilidade de novo empréstimo, portanto, as famílias não devem considerar que essa opção ainda está disponível.
Como os Bancos Participam do Programa
As instituições financeiras anteriormente ofereciam o consignado seguindo as regras do Auxílio Brasil. A CAIXA participou e atualmente informa que novos contratos seguem suspensos. Os contratos já existentes ainda podem ter descontos realizados até a quitação total.
Quem Pode Solicitar o Empréstimo do Bolsa Família?
Os beneficiários não podem fazer novos contratos de consignado com desconto no Bolsa Família. Quem estiver pesquisando sobre empréstimo do Bolsa Família deve separar as regras atuais das informações antigas do Auxílio Brasil.
Critérios Gerais de Elegibilidade
Atualmente, não há critérios de elegibilidade para um novo Bolsa Família consignado, pois a contratação de novos empréstimos está proibida. Outros produtos de crédito independentes seguem as exigências de cada instituição financeira.
- Receber o Bolsa Família não garante aprovação automática para um empréstimo pessoal.
- Os bancos podem analisar identidade, renda, capacidade de pagamento e histórico de crédito.
- As informações do Cadastro Único devem estar sempre atualizadas.
- Contratos antigos de consignado permanecem separados das novas linhas de crédito comum.
Casos Comuns de Exclusão
Regras antigas sobre ciclos de pagamento ou situação do benefício não garantem elegibilidade atualmente. Famílias que solicitam empréstimo do Bolsa Família por meio de anúncios devem verificar se a oferta não se trata de um crédito bancário não relacionado.
- Um benefício inativo não gera direito a novo consignado.
- Anúncios antigos do Auxílio Brasil podem mencionar regras que já não estão em vigor.
- Promessas de aprovação garantida baseadas apenas no Bolsa Família devem ser vistas com cautela.
Como solicitar o empréstimo do Bolsa Família: passo a passo
Atualmente, não existe uma opção para novo empréstimo consignado do Bolsa Família. Estas etapas de verificação podem ajudar as famílias a analisar propostas e evitar informações enganosas.
Etapa 1: Verifique Todos os Requisitos do Programa
Confirme a situação do Bolsa Família da família pelos canais oficiais do governo. Manter os dados do Cadastro Único atualizados continua sendo importante, embora isso não permita o empréstimo consignado. Comunique alterações de endereço, renda ou composição familiar pelo serviço apropriado.
Etapa 2: Visite o Banco Participante ou Canal Oficial
Não vá ao banco esperando um novo consignado do Bolsa Família. Utilize os canais bancários oficiais para verificar se a oferta é um empréstimo pessoal ou outro produto regulado. A instituição deve explicar as condições de pagamento e custos antes de coletar suas informações.
Etapa 3: Apresente a Documentação Necessária
A concessão de crédito pode exigir documentos que comprovem identidade, endereço e situação financeira. Os documentos exigidos variam conforme a instituição e o produto.
- Documento de identificação válido, como RG, CNH ou outro aceito
- CPF e informações de contato atualizadas
- Comprovante de endereço, quando solicitado
- Comprovante de renda ou informações bancárias para análise de crédito
Etapa 4: Revise a Análise e Simulação do Empréstimo
Um credor confiável deve apresentar o valor, juros, taxas, parcelas e o total a ser pago. Quem procura como conseguir crédito pelo Bolsa Família deve lembrar que receber o benefício não garante aprovação nem gera um empréstimo consignado automaticamente. Compare o custo total com a renda familiar antes de aceitar qualquer crédito.
Passo 5: Aceite os Termos do Contrato Apenas se For Apropriado
Leia o contrato antes de aceitar qualquer produto de crédito. O método de pagamento deve indicar claramente como as parcelas serão cobradas. Nunca aceite um contrato apenas porque um representante diz que ele é aprovado pelo governo.
Passo 6: Aguarde a Liberação Correta dos Fundos
O valor do empréstimo comum deve ser liberado conforme o processo do credor, após a aprovação. O prazo de transferência pode variar de acordo com as verificações e os procedimentos bancários. Evite credores que solicitam pagamentos antecipados para liberar o crédito.
Prós e Contras do Empréstimo do Bolsa Família
Como não estão disponíveis novos empréstimos consignados do Bolsa Família, as comparações agora envolvem contratos antigos e outros tipos de crédito. As famílias devem considerar cuidadosamente as consequências financeiras antes de assumir novas dívidas.
Principais Vantagens
Empréstimos antigos vinculados a benefícios ofereciam descontos estruturados e facilidade na cobrança. Essas características dos empréstimos históricos não devem ser confundidas com as condições disponíveis atualmente.
- Parcelas de contratos antigos eram descontadas automaticamente dos benefícios.
- Os tomadores tinham cronogramas de pagamento definidos.
- Contratos antigos continuam regidos pelos seus respectivos acordos.
Possíveis Desvantagens
Contrair empréstimos pode reduzir o dinheiro disponível para necessidades básicas. Essas pressões orçamentárias são especialmente relevantes para famílias que dependem de benefícios sociais.
- Deduções existentes reduzem o valor mensal recebido.
- Empréstimos separados criam obrigações adicionais de pagamento.
- Juros e taxas aumentam o custo do empréstimo.
- Ofertas fraudulentas podem usar indevidamente o nome do Bolsa Família.
Dicas para uma Solicitação Bem-Sucedida e Uso Responsável
Famílias que estão pensando em contratar crédito comum devem priorizar a capacidade de pagamento e a legalidade da oferta. Comparar empréstimos sociais do Brasil com alternativas reguladas pode ser útil, principalmente quando a assistência é mais adequada do que dívidas comerciais.
Planeje-se para os impactos mensais
Calcule como as parcelas vão afetar as despesas essenciais da casa. Um orçamento realista deve continuar cobrindo alimentação, moradia, transporte, saúde e contas básicas. Se o pagamento das parcelas causar falta de dinheiro recorrente, pegar empréstimos pode aumentar a pressão financeira.
Mantenha Documentos e Cadastros Atualizados
O Cadastro Único deve estar sempre em dia para facilitar a administração de programas sociais. Informações atualizadas sobre a família não garantem acesso a empréstimos, mas ajudam a evitar problemas com benefícios. Guarde seus documentos pessoais em segurança e utilize apenas canais oficiais.
Verifique Duas Vezes os Termos do Banco
Compare juros, taxas, prazos de pagamento e o valor total a ser pago. Pequenas diferenças nos preços podem alterar bastante o custo final. Peça ao credor para esclarecer qualquer termo que não esteja claro antes de assinar.
Resista ao Empréstimo Desnecessário
O crédito fácil pode incentivar gastos que futuramente prejudicam o orçamento familiar. Deixe para usar dinheiro emprestado apenas quando o pagamento for possível e realmente necessário. Considere ajuda sem envolver crédito sempre que for adequado.
Aspectos Legais e Financeiros
As regras do Bolsa Família e as normas para concessão de crédito privado têm finalidades diferentes. É importante que as famílias compreendam essa diferença antes de responder a anúncios que relacionam benefícios do governo a empréstimos comerciais.
Supervisão Reguladora
As regras federais do Bolsa Família proíbem novos empréstimos consignados com desconto direto no benefício. Instituições financeiras reguladas ainda podem oferecer outros produtos de crédito seguindo os critérios normais de aprovação. A publicidade não deve sugerir autorização federal para crédito privado.
Implicações Fiscais
Dinheiro emprestado geralmente é considerado dívida, e não renda de trabalho. As situações fiscais de cada pessoa podem variar de acordo com outros rendimentos e as regras aplicáveis. Famílias com dúvidas sobre impostos devem consultar as orientações oficiais da Receita Federal ou procurar um profissional especializado.
Canais para Disputas e Suporte
Dúvidas sobre contratos antigos de Consignado Auxílio devem ser direcionadas à instituição que realizou a contratação. Para dúvidas sobre benefícios, as famílias podem utilizar os canais oficiais do Bolsa Família ou procurar o CRAS da sua região. Suspeitas de fraude devem ser comunicadas pelos canais apropriados de defesa do consumidor ou bancários.
Conclusão
Atualmente, não é permitido contratar novos empréstimos com desconto direto no benefício do Bolsa Família. Entender as regras atuais ajuda a diferenciar contratos antigos do Auxílio Brasil de créditos privados.
Comparar custos, capacidade de pagamento e informações oficiais pode reduzir riscos financeiros. Canais verificados do governo e dos bancos apoiam decisões de empréstimo mais seguras para famílias que buscam recursos adicionais.